赛道报告 · 视频与动画
2026年8月视频生成赛道报告:热闹之外,客户愿意为什么付钱?
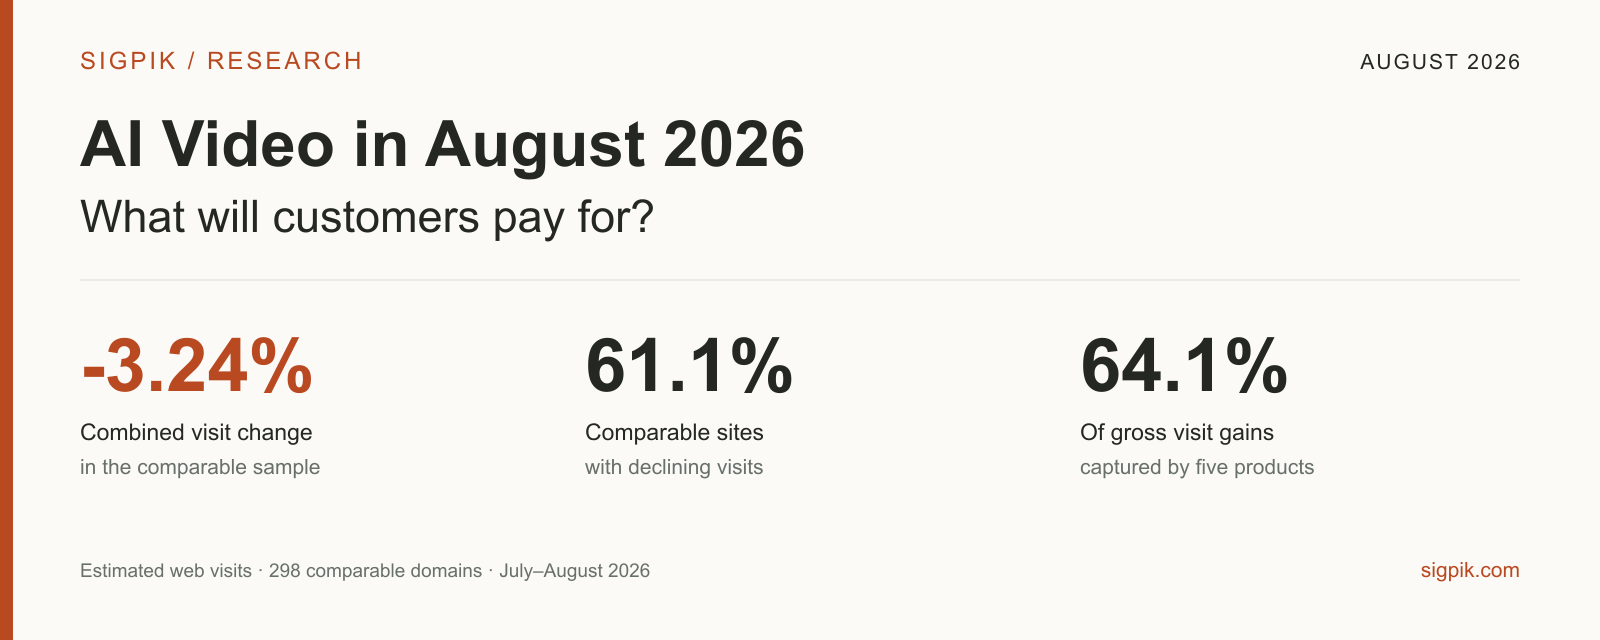
八月视频与动画赛道的可比网站访问量下降 3.24%,新增访问的 64.1% 集中在五个产品。结合市场结构、八个细分赛道与五张标杆证据卡,透视大盘降温背后的结构性机会,以及小团队如何从泛娱乐生成走向确定性交付。
本期要点
- 大盘降温分化:298 个可比工具 8 月访问量合计 2.00 亿次,环比下滑 3.24%。超六成(182 个)产品流量处于下行通道,“做视频就能涨”的泛尝鲜红利期已正式结束。
- 增量极度集中:正向流量增量池中,Top 5 产品吸纳了 64.1% 的新增访问。但表面繁荣背后分化严重——付费买量(DaVinci)、奖金裂变(AKOOL)与工作流自然搜索(VMEG)对应着完全不同的获客逻辑与商业算账模型。
- 聚焦交付断层:泛模型娱乐生成陷入内卷,企业与创作者的付费痛点快速向交付最后一公里转移。多语视频版本维护、商品多画幅批量延展、垂直行业标准成片,是当前最适合小团队以低成本跑通单元盈利模型的抓手。
01 市场脉搏:大盘理性降温,结构性机会分化
8 月大盘并未出现普涨行情。在 298 个可比工具中,超六成的访问量出现收缩。对新入局的团队而言,靠模型噱头博取短期围观的成本急剧攀升,真实业务使用与客户留存成为核心分水岭。
本期追踪覆盖视频生成、智能剪辑、数字人及音视频翻译等方向共 345 个具备稳定观测的工具,8 月全球 Web 访问量总计约 2.00 亿次。为排除目录收录扩张带来的统计失真,环比统计严格锁定在 298 个连续可比样本上,以透视大盘底层的真实活力。
连续样本走势:尝鲜潮退去,大盘进入常态化震荡
支持切换连续 5 个月固定样本与月度可比样本,观察赛道去伪存真后的真实轨迹。
查看精确数据与样本数
| 月份 | 访问量 | 固定域名数 |
|---|---|---|
| 2026-04 | 126,593,332 | 200 |
| 2026-05 | 122,584,451 | 200 |
| 2026-06 | 113,199,411 | 200 |
| 2026-07 | 119,260,478 | 200 |
| 2026-08 | 116,371,284 | 200 |
02 市场结构:头部卡位公域入口,垂直工作流仍存切口
Higgsfield 单家占据 16.1% 的赛道访问量,Top 10 头部矩阵合计掌控 54.2% 的公域流量。虽然大平台卡住了通用生成的入口心智,但长尾市场仍保有 45.8% 的份额,留给精准垂直工作流的机会依然存在。
访问量分布反映的是用户对品牌和入口的注意力聚拢,而非单一的模型效果高低。头部平台(如 Higgsfield、Kling AI、DaVinci)兼具图片与多模态创作功能,并在通用生成领域建立起显著的分发壁垒。
8 月访问量前十与其余长尾平台
| 产品 | 访问量 | 观测份额 | 环比 | 份额变化 |
|---|---|---|---|---|
| Higgsfield | 32,138,314 | 16.07% | +2.6% | +0.92 pp |
| Kling AI | 11,703,445 | 5.85% | -6.4% | -0.20 pp |
| HeyGen | 10,038,702 | 5.02% | -5.8% | -0.13 pp |
| DaVinci | 9,055,750 | 4.53% | +34.2% | +1.26 pp |
| OpenArt | 8,861,371 | 4.43% | +0.3% | +0.16 pp |
| VEED | 8,474,118 | 4.24% | -7.6% | -0.20 pp |
| Pollo AI | 8,285,652 | 4.14% | +1.9% | +0.21 pp |
| Dreamina | 7,035,489 | 3.52% | -30.3% | -1.37 pp |
| invideo AI | 6,490,749 | 3.25% | -5.2% | -0.07 pp |
| A2E AI | 6,277,982 | 3.14% | +0.6% | +0.12 pp |
03 细分赛道:表面增长背后的极度分化
不同细分类别表现迥异:数字人赛道看似大涨 27.8%,但扣除单一爆款后多数产品反跌 21.8%;视频翻译类亦高度依赖单品带动。盲目追随细分类别的总体涨幅,容易误判真实的市场竞争烈度。
分析细分赛道时,必须拆解单品拉动效应,区分“品类普惠红利”与“孤星突围”。当前各子方向尚未形成普涨格局,增长往往高度依赖个别产品在特定渠道或场景下的单点突破。
各细分方向的规模分布与月度变化
八个细分方向的规模、变化与集中度明细
| 细分方向 | 领先产品 / 占比 | 环比 / 三月样本数 | |||||
|---|---|---|---|---|---|---|---|
| 视频生成与转换 | 142,596,010 | -3.8% | -2.9% | 174 | 37.79% | Higgsfield / 22.54% | 148 / 140 |
| 内容生产与平台场景 | 28,381,875 | -1.1% | +2.4% | 53 | 56.23% | Pollo AI / 29.19% | 44 / 41 |
| 视频编辑 | 20,763,373 | -4.9% | -2.8% | 51 | 48.42% | OpusClip / 24.85% | 46 / 45 |
| 数字人与对口型 | 3,059,033 | +27.8% | +21.3% | 27 | 71.44% | AKOOL / 54.25% | 24 / 24 |
| 动画与动作 | 2,189,740 | -5.8% | +2.9% | 13 | 68.24% | Piskel / 41.69% | 12 / 12 |
| 字幕、翻译与配音 | 2,010,383 | +3.6% | -0.2% | 21 | 52.14% | AI Dubbing / 19.64% | 19 / 19 |
| 视频增强与修复 | 777,445 | -18.9% | -22.4% | 3 | 100.00% | [OFFICIAL] HitPaw VikPea - Best AI Video Enhancer Software for 4K/8K Upscaling / 99.63% | 2 / 2 |
| 视频理解 | 162,879 | -21.3% | -7.6% | 4 | 100.00% | TwelveLabs / 86.97% | 3 / 3 |
3M 变化为 5 月至 8 月的累计区间变动;集中度基于各细分方向内产品访问量测算。 · 2026-08 · 快照 2026-09-28
04 增长与回落:谁在拉动新增访问池?
正向增长产品合计创造 714 万次新增访问,而收缩产品合计减少 1,384 万次,大盘相抵后净减少 669 万次。增量高度集中于少数特定打法的产品,不能把局部个案混淆为大盘红利。
DaVinci、AKOOL 与 Higgsfield 是本月绝对增量最多的三家平台,贡献了正向增量池的绝大部分;而在收缩阵营中,Dreamina 单个产品即贡献了 22.2% 的减少量。这些流量波动背后体现出截然不同的获客与运营机制。
新增增量池、收缩损失与净变动结构
新增访问前五
- DaVinci+230.56 万32.27% 占全部新增访问
- AKOOL+105.60 万14.78% 占全部新增访问
- Higgsfield+81.96 万11.47% 占全部新增访问
- Seedance AI+21.32 万2.98% 占全部新增访问
- Magiclight.AI+18.36 万2.57% 占全部新增访问
减少访问前五
- Dreamina-306.56 万22.15% 占全部减少访问
- Kling AI-80.66 万5.83% 占全部减少访问
- OpusClip-77.35 万5.59% 占全部减少访问
- VEED-69.55 万5.03% 占全部减少访问
- Media.io-67.48 万4.88% 占全部减少访问
05 标杆拆解:五个代表性产品的增长证据卡
通过数据与公开动作的双向印证,透视五家代表性产品的真实动能:买量放大、活动爆发、精准搜索、入口惯性与潮落回调。每张卡片严格区分客观事实与推演判断。
SIGPIK EVIDENCE · 2026-08
DaVinci ↗
观察 / FINDING
8 月访问约 906 万次,较 7 月增长 34.2%;但付费搜索渠道占比高达 73.6%。
- 八月访问
- 9,055,750 全站访问估计
- 七月访问
- 6,750,185 同一域名
- 付费搜索占比
- 73.6% 搜索广告带来的访问占比
如何理解 / INTERPRETATION
DaVinci 的爆发式增长高度依赖付费广告采买。在盲目模仿其获客规模之前,团队必须仔细核算单客获取成本(CAC)与生成算力成本能否被客单价覆盖。注:此产品为 davinci.ai,非黑魔法剪辑软件 DaVinci Resolve。
解释可信度:中 · 付费搜索占比数据与域名增量高度吻合,反映出买量驱动特征;但目前缺乏其广告投放回报率(ROAS)与付费转化率等内部财务数据。
继续观察 / WATCH NEXT
监测下月付费投放强度变动及品牌自然搜索是否随之沉淀,评估高买量打法的持续性。
Sigpik 2026-09-28 冻结快照;Similarweb 全球 Web 访问估计。网站访问不等于收入、用户数或视频功能用量。 · 2026-08 · 快照 2026-09-28
SIGPIK EVIDENCE · 2026-08
AKOOL ↗
观察 / FINDING
8 月访问约 166 万次,较 7 月增长约 175%。
- 八月访问
- 1,659,532 同一域名月度访问
- 七月访问
- 603,505 用于环比
- 社交访问占比
- 4.8% 只能观察渠道结构,不能归因到单个活动
如何理解 / INTERPRETATION
AKOOL 8 月初推出总奖金 30 万美元的创作者挑战赛,与流量峰值在时间线上完全重合。以现金奖励撬动创作者产出社交裂变素材是有效的阶段性手段,但活动驱动的流量激增并不等同于产品长线留存。
解释可信度:中 · 活动发布节点与流量暴涨周期严密对应;然而由于缺乏活动专有引流标签、完赛留存及赛事结束后的自然续费指标,尚无法断言长期留存效果。
继续观察 / WATCH NEXT
在创作者挑战赛截止后,复查其 9-10 月访问量回落幅度及活跃用户留存率。
AKOOL 创作者活动公告 ↗ · 页面更新:2026-08-03
Sigpik 2026-09-28 冻结快照;Similarweb 全球 Web 访问估计。网站访问不等于收入、用户数或视频功能用量。 · 2026-08 · 快照 2026-09-28
SIGPIK EVIDENCE · 2026-08
VMEG ↗
观察 / FINDING
8 月访问约 36 万次,较 7 月增长 63.1%;其中自然搜索流量占比达 45.4%。
- 八月访问
- 364,048 网站访问估计
- 七月访问
- 223,147 同一域名
- 自然搜索占比
- 45.4% 非付费搜索入口
如何理解 / INTERPRETATION
在通用视频生成陷入同质化的当下,垂直的视频翻译、审核与多语版本改版展现出更强的自发搜索意图。VMEG 主打翻译后的人工审批、时间轴微调与多端交付流程,反映出具体工作流工具更容易捕捉精准高转化需求。
解释可信度:中 · 高自然搜索占比与细分需求特征相符,印证了用户自发寻解痛点;但功能流程目前主要依据官方文档与落地页,缺乏第三方大样本留存验证。
继续观察 / WATCH NEXT
分析其核心着陆页和自然搜索词排布,通过定性访谈验证海外出海团队在视频多语维护上的真实预算与复购周期。
VMEG 翻译工作流程介绍 ↗ · 页面更新:2026-08-18;厂商自述
Sigpik 2026-09-28 冻结快照;Similarweb 全球 Web 访问估计。网站访问不等于收入、用户数或视频功能用量。 · 2026-08 · 快照 2026-09-28
SIGPIK EVIDENCE · 2026-08
Higgsfield ↗
观察 / FINDING
全赛道第一大流量入口,8 月增幅放缓至 2.6%,月访问达 3,214 万次。
- 八月访问
- 32,138,314 并非只含视频功能
- 七月访问
- 31,318,735 同一域名
- 直接访问占比
- 58.8% 可能包括品牌访问、书签和未识别来源
如何理解 / INTERPRETATION
已有先发品牌沉淀了高达 58.8% 的直接访问,形成强大的用户入口惯性。但微弱的月度增幅也表明泛生成流量正在触碰天花板;新入局者绝不能把头部平台的直接访问比例误当成自己的留存预期。
解释可信度:中 · 流量规模与直接访问指标高度确定;但整站访问涵盖了图片等其他创作模块,无法单独拆解纯视频业务数据。
继续观察 / WATCH NEXT
观察大模型通用成片能力的迭代是否会分流其独立 Web 端流量,监控其多模态功能的重心变迁。
Sigpik 2026-09-28 冻结快照;Similarweb 全球 Web 访问估计。网站访问不等于收入、用户数或视频功能用量。 · 2026-08 · 快照 2026-09-28
SIGPIK EVIDENCE · 2026-08
Dreamina ↗
观察 / FINDING
8 月访问约 704 万次,较 7 月下降 30.3%,单月减少超 306 万次访问。
- 八月访问
- 7,035,489 子域名观测
- 七月访问
- 10,101,054 同一统计入口
如何理解 / INTERPRETATION
作为本月绝对降幅最大的单一站点,Dreamina 经历了首波新品发布热潮过后的自然理性回调。这一回调提醒我们:依托大厂或爆款噱头带来的短期脉冲流量,若无法及时转化为工作流依赖,将迅速面临均值回归。
解释可信度:中 · 访问量绝对回落幅度确定且位于主榜第一;但需剔除可能存在的移动端分流、域名重定向或推广预算周期调整等外部干扰。
继续观察 / WATCH NEXT
关注后续版本发布时的流量弹性,核实是否存在子域名合并或移动端端内导流现象。
Sigpik 2026-09-28 冻结快照;Similarweb 全球 Web 访问估计。网站访问不等于收入、用户数或视频功能用量。 · 2026-08 · 快照 2026-09-28
06 需求演进:从片段玩具走向交付生产力
8 月领先产品的更新轨迹高度趋同:重点普遍转向工程级导出(ProRes/PNG 序列)、品牌资产管理(Brand Kits)与协同审核流程。这表明市场痛点正从“生成一段画面”向“融入生产管线交付成片”快速迁移。
Runway 于 8 月 10 日上线 ProRes 与 PNG 序列无损导出支持,8 月 11 日将项目素材与 Brand Kits 接入自动化 Agent;这大幅降低了生成片段进入专业非编剪辑软件的门槛。与此同时,HeyGen 发布房地产专属垂直方案并引入专业服务支持,VMEG 则重度强化翻译校对与人工确认节点。这些动作共同指明:“交付最后一公里”正在成为真正的付费壁垒。
通俗地说,生成结果必须能够顺畅衔接进后续的专业剪辑,团队资产也必须能够低门槛复用。从这个维度看,“可交付性”与“工作流融入度”正在替代单纯的生成速度或参数指标,成为用户付费的先决条件。
08 破局切口:聚焦重复性交付痛点
避开大模型正面战场,小团队应当化身“痛点终结者”,从三个具有明确业务刚需与付费预期的垂直场景切入,用小单验证闭环。
09 商业思考:算清单元模型再谈规模
与其盲目接入更多生成模型,不如尽早建立交付边界、成本台账与客情反馈机制。只有算得清单笔订单的毛利,才能抵御流量潮落的冲击。
面对广告驱动型增长,必须反问获客成本与 LTV 能否打平;面对自然搜索增长,务必深挖背后的具体业务场景;面对赛事活动刺激,需重点评估赛事褪去后的留存沉淀。切勿被单一的流量暴增数字遮蔽了商业本质。
在业务启动期,每一笔订单都要严格盘点四笔账:客户实际付款金额、API 与云端算力消耗、人工介入调整工时、客户提出重改的次数。只重修出错的镜头,复用已确认的资产,设定清晰的修改次数上限,这种有边界的确定性交付远比空头承诺“无限生成”更容易跑通盈利模型。
10 跟踪清单:可证伪的观察指标
以下观察线用于持续跟踪市场演进,下月将继续沿用相同可比样本,重点核实买量退潮后的留存、活动效应衰减及垂直交付赛道的延展度。
四个可复查的问题
- 增长是否扩散到多数网站?
本期:38.93 · 观察阈值:50.00
若超过一半,再调查是否仍由少数头部贡献大部分增量。
- 新增访问是否仍集中在五个产品?
本期:64.07 · 观察阈值:50.00
低于 50% 仅说明增长更分散,仍需核对整体净变化。
- 数字人类的增长是否走出单个产品?
本期:-21.82 · 观察阈值:0.00
回到正值后,再看增长产品数量与客户任务。
- 翻译类是否出现更多同步增长者?
本期:-4.15 · 观察阈值:0.00
用于区分单产品表现与更广泛的访问变化,不推断收入。
阈值由 Sigpik 自行设定,用于观察,不是行业标准。
方法与来源
覆盖范围:对应 Sigpik /markets/video-animation 的当前主分类与子分类,2026-09-28 冻结 346 条产品记录、346 个不同观测域名;345 个有有效八月访问数据,1 个缺失。该页面范围比“纯视频生成模型”更广。
月度比较:仅用八月有效、七月访问大于零的 298 个域名。47 个七月零基数域名不参与环比,不据此判断是新产品;缺失值不记为零。市场规模与环比使用不同但明确的样本。
长期趋势:四月至八月每月都有有效数据、四月大于零的 200 个域名保持不变。四月至八月变化 -8.07% 为起止累计变化,既不是月均变化,也不是全体市场的变化;五个观测点跨四个月间隔。
细分类别:采用提取时 Sigpik 主分类快照,不重新进行人工业务归类;各分类数量与访问量均与总样本核对。三个月变化为五月至八月的起止累计变化,使用各分类五月大于零且八月有效的样本。
渠道与份额:Similarweb 全球 Web 访问估计,以域名或子域名为统计单位。直接访问不等于留存;广告占比不等于广告预算;自然搜索不等于付费订单。主站、子站可能属于同一公司,不能当作独立公司市场份额。
综合平台按整站计入,可能包含图片、编辑等功能;榜单不覆盖全部行业参与者。未观察收入、利润、移动端使用、付费转化与客户留存,本期不据此推断。
证据边界:厂商公告只支持产品或活动的存在,不证明增长原因。HeyGen 回顾发布于九月,仅用于事后确认八月事件。未取得可复核的国家基线,因此省略地理信号;没有搜索量与转化证据,因此新需求与机会标为低可信度假设。
版本与审阅:本期按 market-intelligence-v2.1 编写;原始观测、分类、数字和证据已随快照留存。后续实时产品链接不会改写报告数字。该内容为待人工审阅的草稿,尚未发布。
Sigpik 视频与动画赛道(实时页面) · 快照提取:2026-09-28
AKOOL 创作者活动公告 · 页面更新:2026-08-03
Runway 八月产品更新记录 · 仅采用 2026-08 条目
HeyGen 八月回顾 · 2026-09-09;用于事后确认八月事件
VMEG 翻译工作流程介绍 · 页面更新:2026-08-18;厂商自述